


在F&B行业,掌握 菜品成本计算方法 是帮助餐厅老板和管理者控制财务、合理定价和最大化利润的金钥匙。然而,不少企业由于原材料成本波动和手工加工过程中大量损耗而面临困难。针对这一问题, HI-FOODS 提供了一系列标准化成分的产品,帮助F&B单位以最可持续和高效的方式优化食品成本。
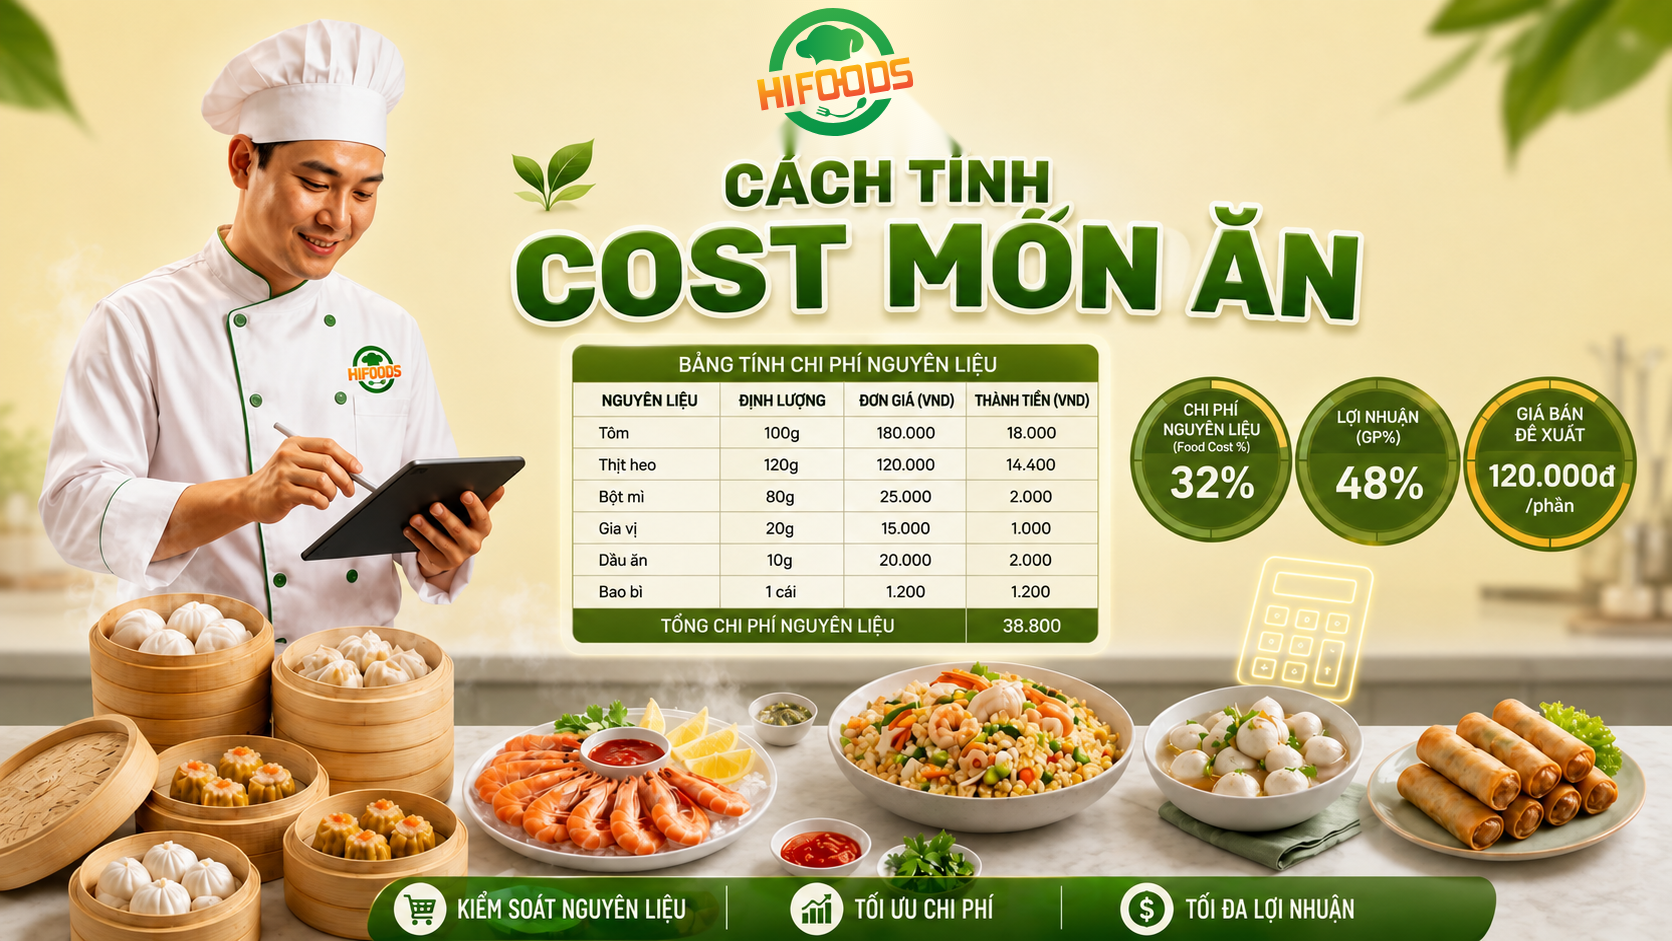
什么是食品成本?为什么要准确计算菜品成本?
食品成本(原材料成本) 是指为制作一道菜所需的原材料总成本与该菜在菜单上标示的售价(不包括增值税)之间的百分比。这是所有餐厅经营活动报告中占比最大的变动成本之一,从小型餐馆到高档F&B连锁店均是如此。
在F&B行业,准确计算食品成本对企业的生存至关重要:
- 优化售价: 帮助餐厅老板在市场上制定具有竞争力的价格,同时确保所需的利润率。
- 控制损耗: 识别、监控并减少在仓储、粗加工或厨房员工操作中产生的原材料浪费。
- 有效构建菜单: 为分类高利润菜品提供重要的数据基础,从而在菜单上设计突出的位置,推动销售。
- 确保质量的一致性: 强制厨房部门严格遵守配方标准,确保菜品在整个系统中的质量稳定。
专业厨房的标准菜品成本计算公式
为了科学管理原材料成本,厨房部门和财务管理需要应用以下全球标准公式。
食品成本比例 (%) = (构成菜品的原材料成本 / 菜品售价) x 100
注意:菜品售价不包括增值税
F&B行业的标准食品成本通常在28% – 35%之间,具体取决于服务模式。
制定标准原材料配方的步骤
为了计算构成菜品的原材料成本,管理者需要完整执行以下3个步骤来制定标准配方。
步骤1:详细列出每个组成成分
记录所有构成完整餐点的成分,以便为客户服务。
- 主要原材料(肉类、海鲜、蔬菜等…)
- 腌制和调味料(盐、糖、调味料、酱汁)
- 装饰材料(菜品装饰)
- 如果外卖,直接包装材料的成本(塑料盒、餐具、袋子)
步骤2:根据配方确定实际单价
根据入库单价和每份的准确使用量(单位:克,毫升)计算每种成分的成本。
步骤3:计算总成本以确定售价
将所有成分的成本相加,以得出菜品的售价。这是制定标价的基础数字。
计算菜品成本时常见的错误导致利润下降
尽管计算公式并不复杂,但在实际操作中,许多餐厅仍因在粗加工和原材料成本管理中存在漏洞而导致现金流不足。
忽视粗加工过程中的原材料损耗成本
许多餐厅老板在计算时直接将原材料的采购价格除以使用量,而不考虑粗加工后的损耗比例。
例如:餐厅以200,000越南盾的价格购买1公斤新鲜虾。去壳、去头和清洗后,实际可用的虾肉仅剩600克。损耗比例高达40%。
如果忽视粗加工的损耗比例,您的菜品成本计算将远低于实际,导致售价定价错误和亏损。
未根据市场更新原材料价格波动
新鲜食品(肉类、海鲜、蔬菜)的价格总是随着季节、天气和经济波动而不断变化。许多F&B企业只在开业时进行一次成本计算,并持续多年使用。未定期更新原材料价格导致实际食品成本飙升,侵蚀净利润,管理者却毫不知情。
在粗加工环节花费过多人工成本
厨房的手工粗加工不仅耗时,还会产生 隐性人工成本(Labor Cost)。此外,厨房员工的技能水平不均会导致原材料浪费率上升,造成不同班次之间菜品质量不稳定。
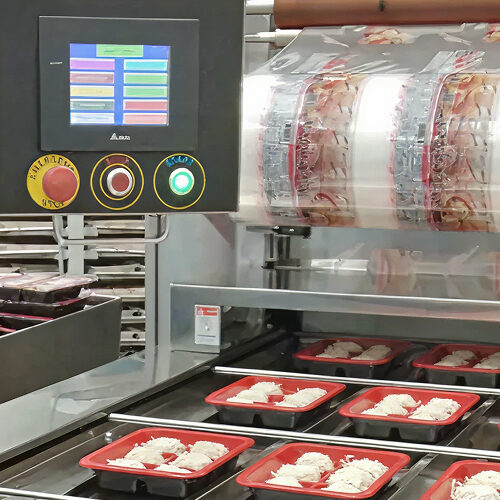
与 HI-FOODS 一起实现可持续的食品成本控制与优化。
为了彻底解决价格波动、原材料损耗和人工成本问题,现代F&B连锁的趋势是转向使用标准化的半成品和冷冻食品。
与 HI-FOODS 产品一起标准化配方与准确定价成本。
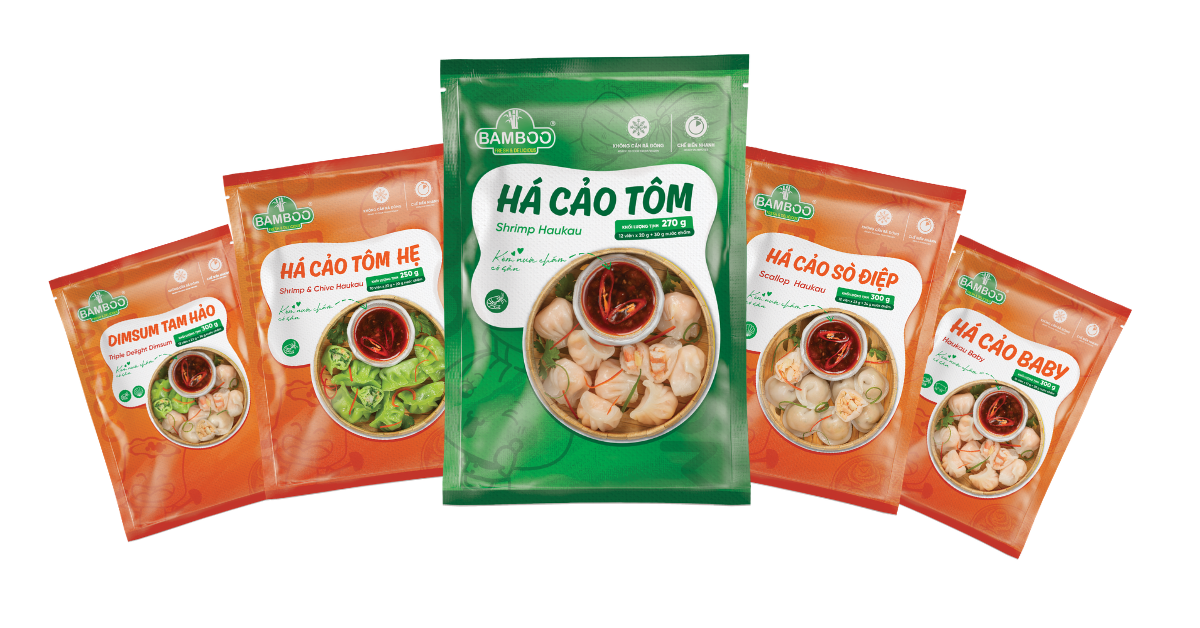
应用 HI-FOODS 的便利冷冻产品(特别是春卷、包子、点心系列)为成本管理提供了全面的解决方案:
- 使用率达到99%: 完全消除粗加工环节,消除原材料损耗风险。
- 精准定量: 每个产品单位按固定重量精确包装。厨房只需取出正确的数量进行加工。
- 多样化菜单无需研发成本: 帮助餐厅立即将高端东亚点心添加到菜单中,而无需投资设备或招聘专职人员。
- 节省加工时间并优化厨房人工成本: HI-FOODS的冷冻产品采用现代深冷技术,只需5 – 7分钟的加工时间即可为客户服务。此解决方案帮助减少高峰时段的准备时间高达70%,释放粗加工空间并最大限度减轻高峰时段的员工压力。
固定原材料成本 – 避免价格波动风险
使用新鲜食品的餐厅面临的最大挑战之一是价格随季节或通货膨胀不断波动,严重影响利润率。HI-FOODS通过突破性的B2B解决方案彻底解决了这一问题:
- 稳定的B2B批发价格政策: HI-FOODS致力于建立明确的价格政策,支持合作伙伴在原材料供应过程中。此解决方案使企业主在制定原材料成本计划时更加便利,主动管理运营预算,并支持维持合理的菜单价格。
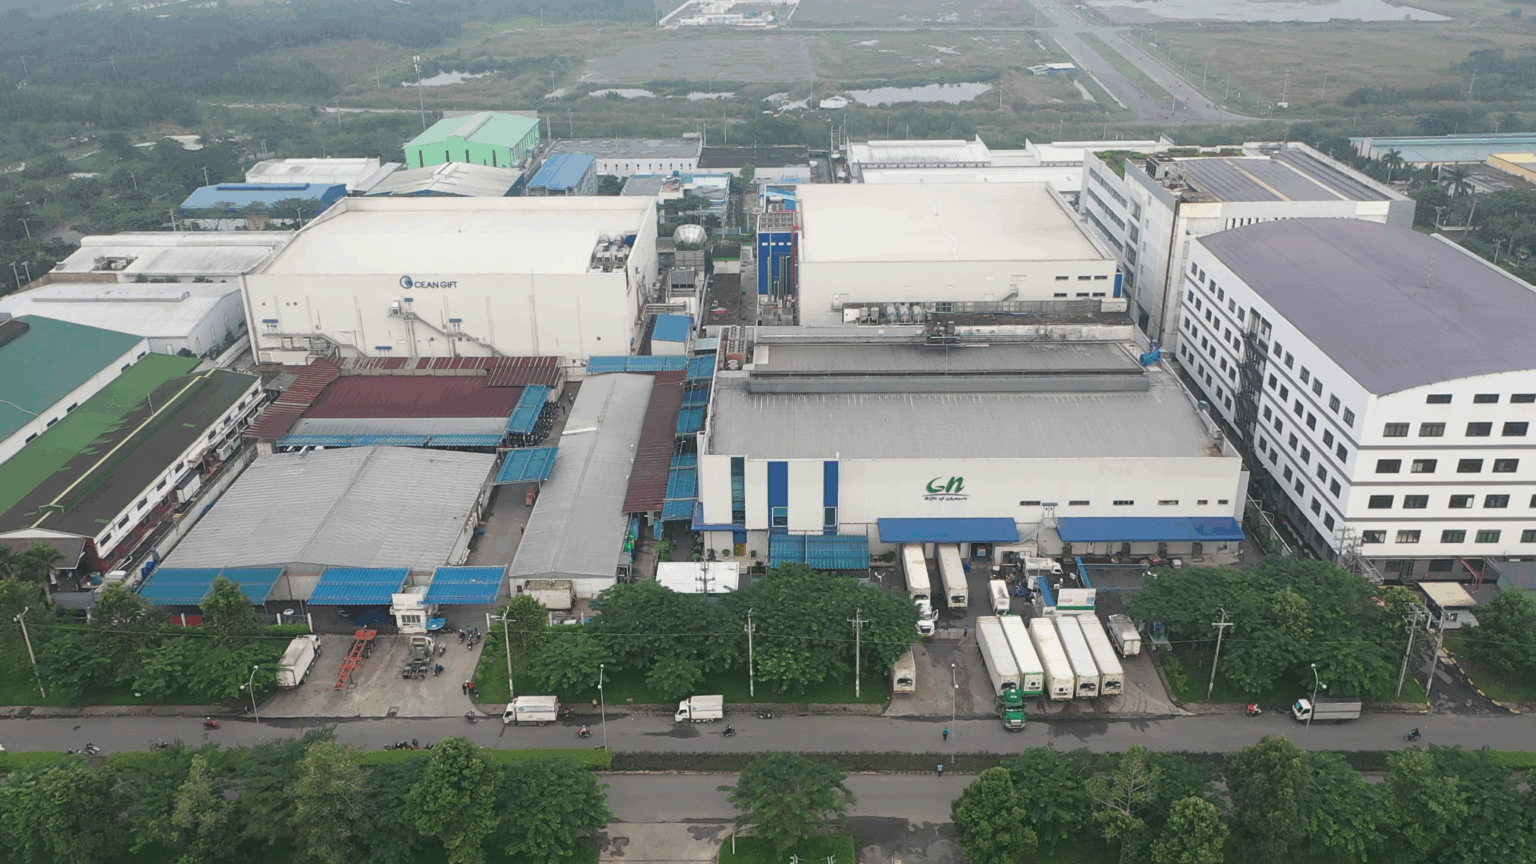
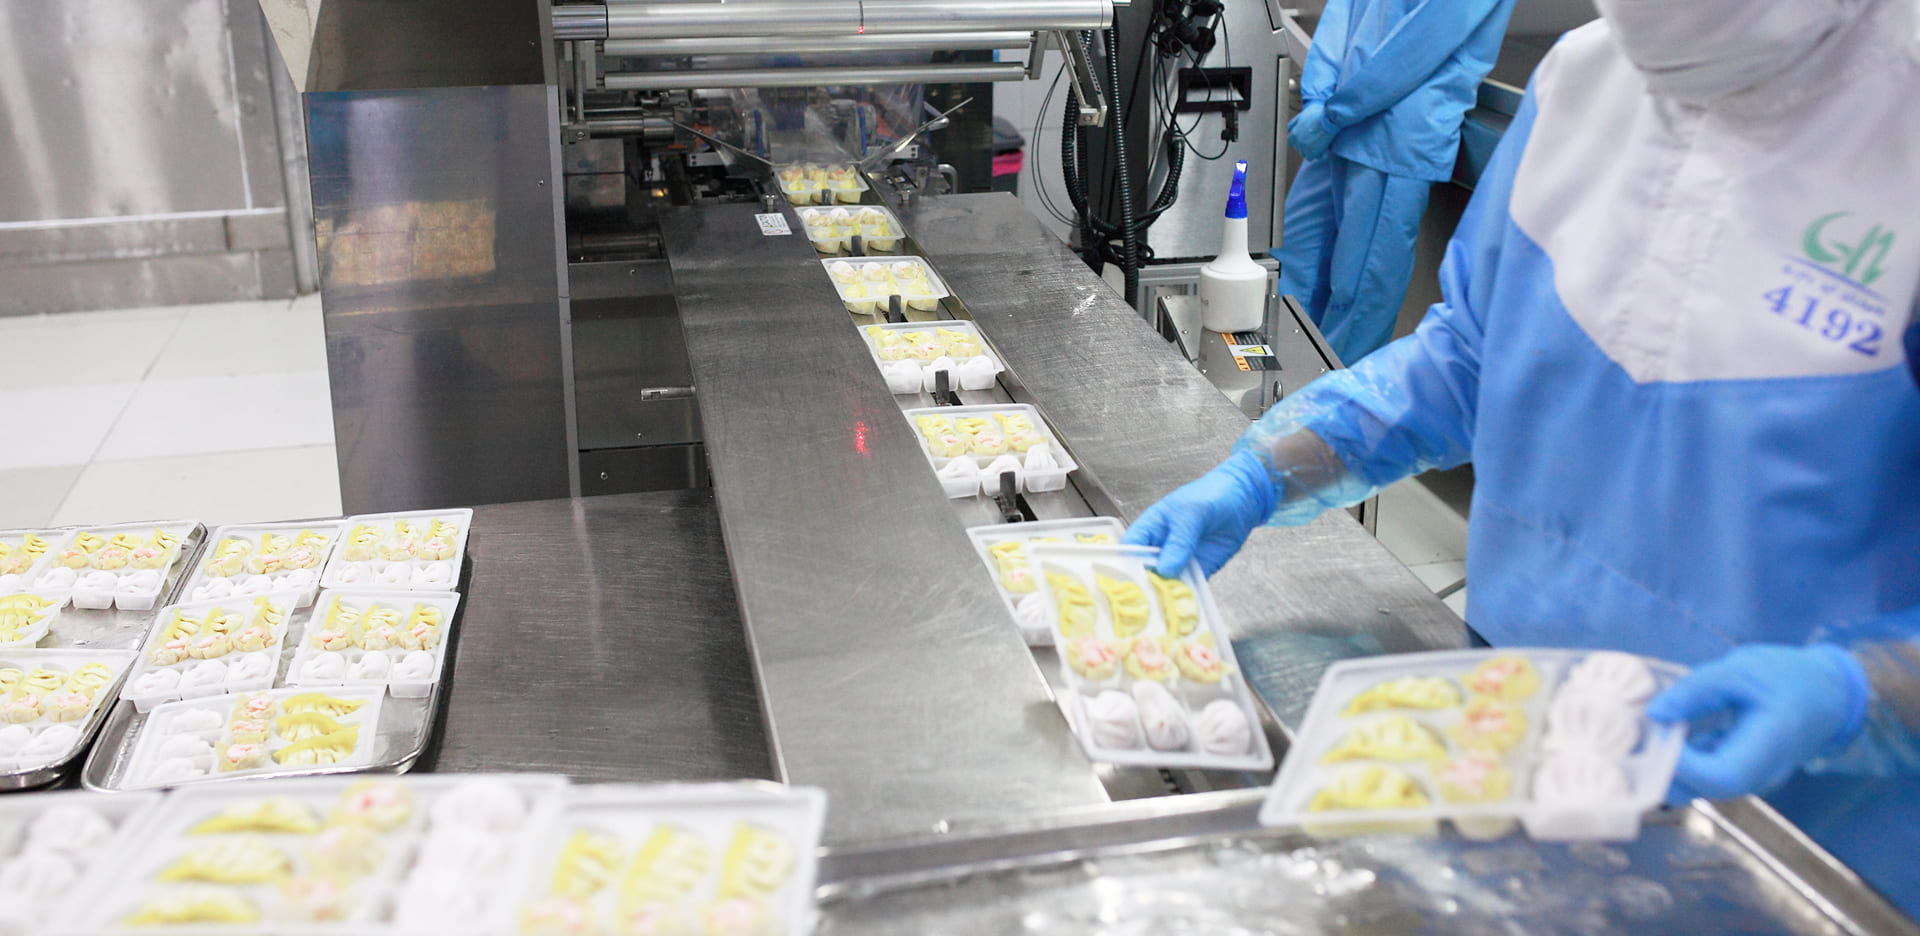
- 标准化大型生产能力的工厂: 由于拥有高产能的GN FOODS工厂,并获得国际认证如 HACCP, ISO 22000, BRC, Sedex, HALAL,HI-FOODS主动优化生产成本和大规模原材料采购。这种规模优势直接转化为对HORECA和餐厅连锁的竞争性折扣价格。
- 保护现金流免受供应链中断风险: 市场上原材料的突然短缺通常会导致采购价格飙升。GN FOODS的标准冷冻存储和专业供应链,拥有2000名员工,日生产能力达到90吨,确保全年货源充足、稳定,帮助F&B企业持续运营而不必担心价格突然上涨的风险。
联系方式:HI-FOODS贸易股份公司
- 总部: P-4B, Trung Tâm Street, Long Hậu扩展工业区, Cần Giuộc县, Tây Ninh省
- 代表处: 46号, 2号街, Kim Sơn居民区, Tân Hưng区, 胡志明市
- 热线: 028 6262 2897
有效控制食品成本的5步流程
为了保持食品成本在每个月都处于理想的可持续水平,餐厅不能凭感觉管理,而需要应用以下5步闭环操作流程。
- 标准化配方与配方表: 菜单中的每道菜必须有详细的定量指导文件和标准图片。
- 管理采购环节: 严格检查原材料的质量、数量和重量与采购发票的对比。
- 标准化仓储管理: 应用FIFO(先进先出)原则,避免原材料过期或在仓库中损坏。标准化仓库温度,确保冷藏库保持在标准温度(冷冻库-18度,冷藏库2 – 8度),并定期检查每个货箱上的保质期标签。
- 定期盘点库存: 每周或每月进行实际库存量的盘点,以核对与销售管理软件的差异。
- 应用标准化食品解决方案: 与HI-FOODS等信誉良好的供应商合作,以固定原材料成本并消除浪费。
常见问题 – 关于菜品成本计算的常见问题
理想的食品成本比例是多少,如何知道我的餐厅计算是否正确?
大多数F&B模型的理想食品成本通常在28% – 35%之间(具体取决于是普通餐馆、餐厅还是咖啡店)。如果在盘点库存后实际食品成本与配方表上的食品成本差异在1% – 2%之间,则您的计算是正确的。如果差异超过3%,那么您的餐厅肯定在粗加工环节存在原材料损耗、舞弊或厨房配方错误。
市场上新鲜原材料价格波动频繁,是否应该频繁调整菜单价格或定量?
频繁提高菜单价格或减少餐量是绝对禁忌,因为容易让顾客感到不快并流失。相反,应该在初始成本计算中建立2% – 3%的价格风险储备。此外,需要主动将部分菜单转向使用来自信誉良好的供应商如HI-FOODS的固定批发价格的冷冻半成品,以保护现金流。
包装、外卖盒和各类配送应用的折扣是否应计入食品成本?
包装、一次性餐具的成本:必须直接计入外卖订单的总成本中。 应用的佣金折扣:应计入销售成本或市场营销成本。然而,在应用上定价时,您需要计算将标价提高到高于餐厅的价格,以弥补折扣,避免亏损。
如果您的企业正在寻找优化 菜品成本计算方法、固定原材料成本和简化厨房运营的解决方案,请立即联系 HI-FOODS。我们自豪地成为提供高质量冷冻点心、春卷、包子等产品的战略合作伙伴,伴随全国各大餐厅、酒店和代理商的成功。


